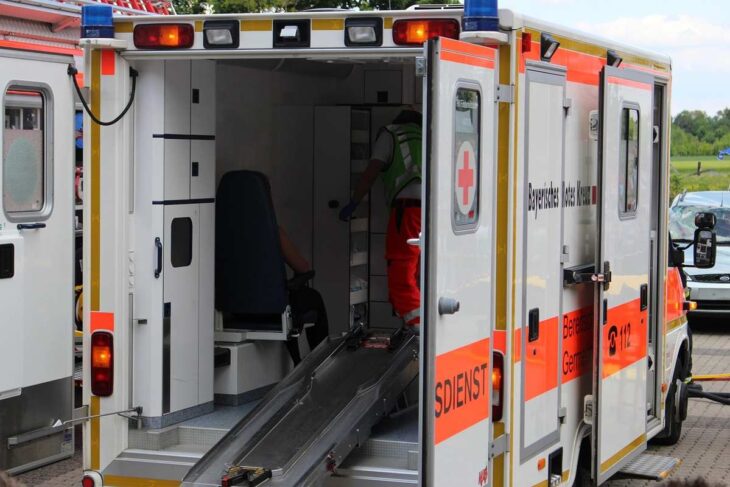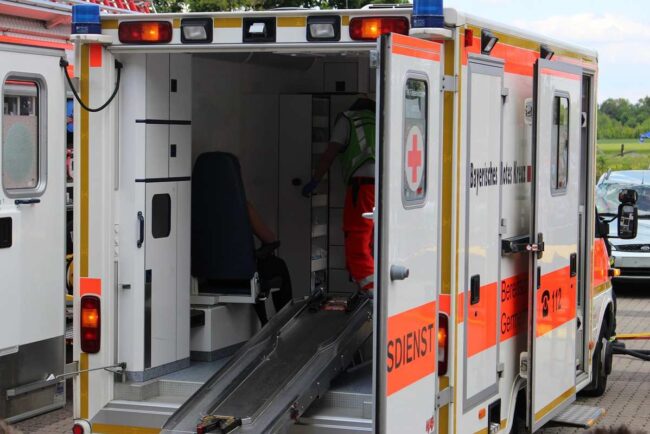


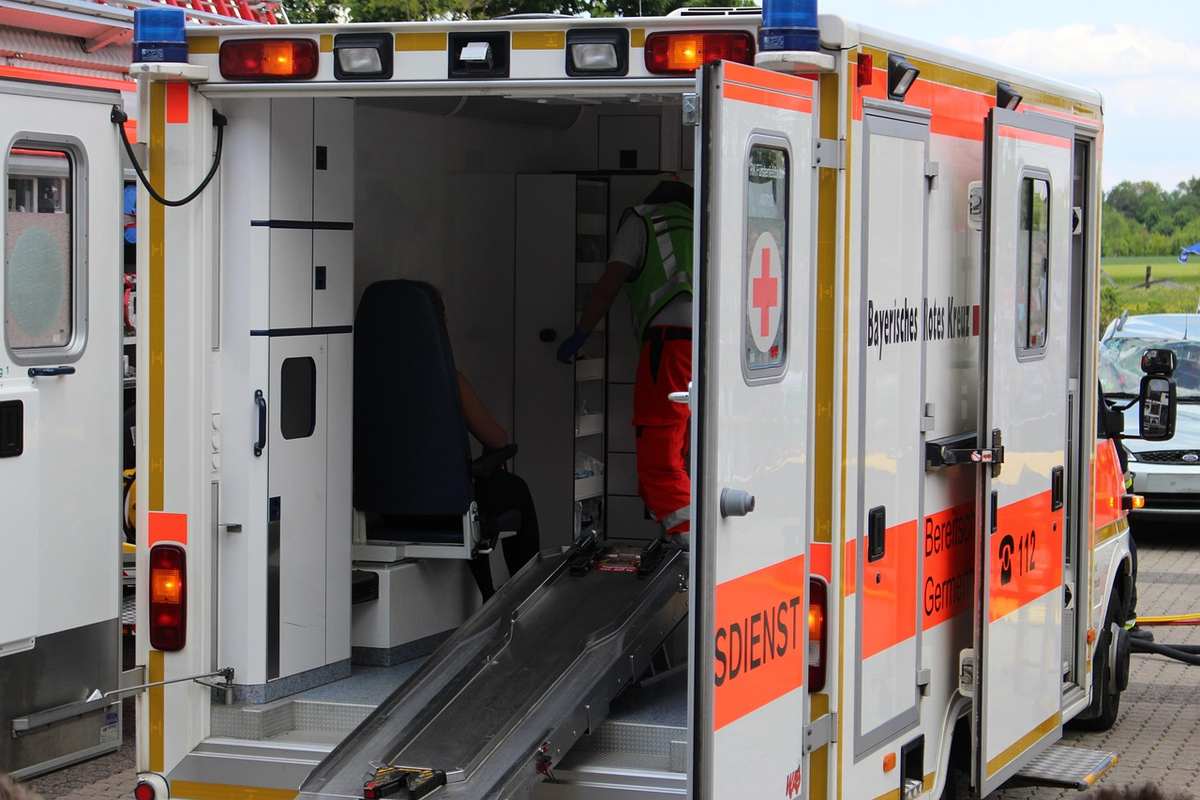
À Lyon, un taxi conventionné CPAM ne fait pas que rouler. Entre la montée d’un fauteuil roulant dans un véhicule adapté et l’aide apportée à une personne âgée qui sort de dialyse, le transporteur met souvent ses mains, et son dos, au service d’un patient qui ne peut pas se déplacer seul. Ce geste-là n’apparaît nulle part dans la grille de remboursement, et pourtant c’est lui qui déclenche la plupart des litiges. Le contrat du transporteur doit donc couvrir bien plus que la route.
Ce que rembourse vraiment un transport conventionné
La règle de base tient en une ligne : l’Assurance Maladie rembourse 55 % des frais de transport sur la base des tarifs conventionnels, que le trajet se fasse en taxi, en VSL ou en ambulance, et toujours dans la limite des dépenses engagées. Autrement dit, le patient ou sa complémentaire garde une part à sa charge dans la majorité des situations. Si vous voulez comparer ce que coûte réellement une couverture professionnelle dans ce cadre, les assurance-taxi-lyon.fr détaillent les garanties attendues d’un contrat pour taxi conventionné, et c’est souvent là que le bât blesse pour les artisans du Rhône.
Cette règle des 55 % souffre pourtant des exceptions bien identifiées, et elles changent tout pour certaines familles. Une femme enceinte est remboursée à 100 % à partir du sixième mois de grossesse, et jusqu’à douze jours après l’accouchement. Même prise en charge intégrale pour un nouveau-né de moins de trente jours hospitalisé. Les transporteurs lyonnais qui travaillent avec les maternités de la métropole le savent : ces courses-là ne se facturent pas comme les autres.
Longue distance, transports en série : les cas qui sortent du lot
Deux situations ouvrent droit à une prise en charge spécifique, et elles concernent directement les chauffeurs qui font de la VSL sur de longues distances. La première : un trajet de plus de 150 km aller. La seconde : les transports dits en série, c’est-à-dire au moins quatre voyages de plus de 50 km aller sur une période de deux mois, dans le cadre d’un même traitement. Un patient dialysé à Villefranche qui se rend trois fois par semaine à Lyon entre dans ce cadre, et le transporteur doit gérer une régularité qui n’a rien à voir avec une course ponctuelle.
Le référentiel de prescription de ces transports a été fixé par un arrêté du 23 décembre 2006, texte que peu de chauffeurs ont lu en entier mais qui structure toute leur activité. Ce n’est pas un détail administratif : c’est lui qui définit ce qui est prescriptible, par qui, et dans quelles conditions de remboursement. Un transporteur qui connaît mal ce cadre se retrouve avec des factures refusées et des allers-retours interminables avec la CPAM.
Le geste qu’on oublie de couvrir
Porter un patient du fauteuil au brancard, le sangler, le redescendre à l’arrivée : ces manipulations font partie du quotidien d’un transporteur conventionné. Elles ne figurent pourtant dans aucune grille tarifaire de l’Assurance Maladie, et c’est précisément là que se logent les ennuis. Une chute pendant le transfert, un dos bloqué après avoir soulevé quelqu’un de trop lourd, un patient qui se blesse en descendant du véhicule : la responsabilité de l’entreprise est engagée, pas celle de la CPAM. Sur ce point, voir aussi notre article sur assurance professionnelle couvre.
Beaucoup de chauffeurs pensent que leur assurance auto suffit. Elle couvre le véhicule, les dommages corporels liés à un accident de la route, les dégâts matériels. Mais dès qu’on parle de manipulation hors circulation, d’un patient lâché sur le trottoir ou d’une aide qui se blesse en installant une personne à mobilité réduite, on sort du champ de la garantie automobile classique. Le contrat professionnel du transporteur doit inclure une extension responsabilité civile couvrant les gestes de manutention, et c’est un point que les explications standard sur le conventionnement passent complètement sous silence.
Ce qu’un contrat sérieux doit contenir
Quand on compare les offres destinées aux taxis conventionnés, certains postes reviennent systématiquement, et leur lecture attentive évite bien des mauvaises surprises au moment d’un sinistre. Un contrat mal lu, c’est une garantie qui se dérobe au pire moment.
Les garanties à vérifier ligne par ligne
Le contrat doit répondre à des questions concrètes que se pose tout chauffeur qui transporte des patients fragiles, souvent seuls, parfois confus.
- La responsabilité civile professionnelle couvre-t-elle explicitement les manipulations du patient hors du véhicule ? Beaucoup de contrats la limitent aux accidents de circulation, et la lecture des conditions générales réserve des surprises.
- Que se passe-t-il si un patient fait une chute pendant un transfert, alors que le chauffeur n’a commis aucune faute évidente ?
- Le véhicule aménagé pour fauteuil roulant ou brancard est-il couvert pour la valeur réelle du matériel adapté, pas seulement pour celle du modèle de base ?
- Une garantie perte d’exploitation, indispensable quand l’immobilisation d’un véhicule interrompt les tournées hebdomadaires.
- La protection juridique, qui prend le relais dès qu’un patient conteste la facturation auprès de la CPAM.
Le point le plus souvent négligé reste le premier. Un contrat qui couvre le trajet mais pas le geste laisse le transporteur seul face à un patient blessé, avec sa responsabilité personnelle en jeu et son entreprise exposée. Les tarifs affichés par les courtiers ne disent rien de ces détails : deux offres au même prix peuvent couvrir des réalités très différentes.
Un conventionnement ne se limite pas à une facture
Signer un conventionnement CPAM à Lyon, c’est accepter un cadre médical autant qu’un cadre tarifaire. Le remboursement à 55 % reste la norme, avec des prises en charge intégrales pour les femmes enceintes à partir du sixième mois et les nouveau-nés de moins de trente jours, sans oublier les longs trajets et les séries de transports définis depuis l’arrêté de 2006.
Toute cette mécanique ne dit pas un mot du moment où le chauffeur pose la main sur le bras d’un patient pour l’aider à sortir. C’est pourtant à cet instant précis que l’entreprise prend le plus de risques. Un contrat mal calibré coûte alors bien plus cher qu’une prime annuelle. Combien de conducteurs savent encore quelle clause exacte protège leurs mains, et non leur volant ?